

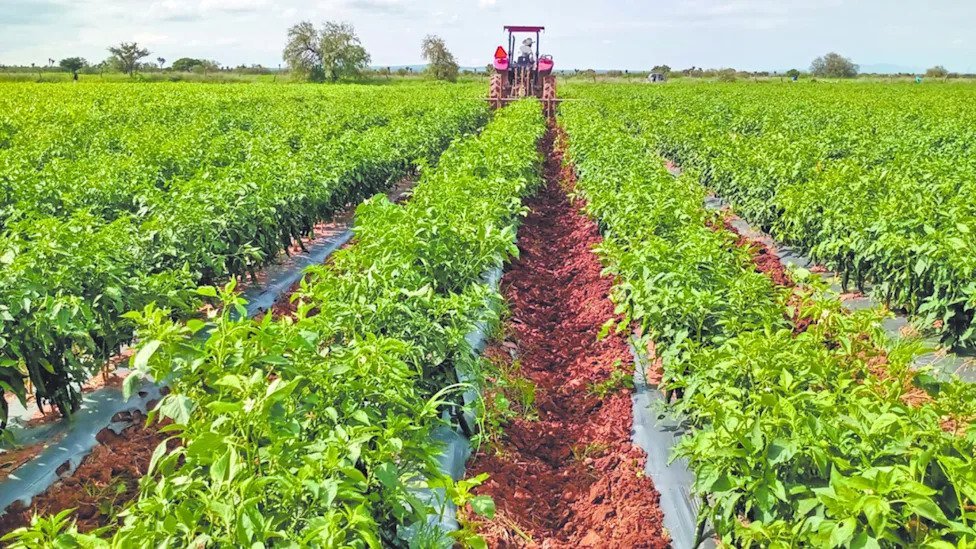
La agricultura mexicana se enfrenta a una vulnerabilidad sistémica que plantea serias interrogantes sobre su resiliencia y capacidad de asegurar la seguridad alimentaria. Apenas el 2% de las unidades de producción agropecuaria en el país dispone de algún tipo de seguro, y solo el 8% tiene acceso a financiamiento. Este alarmante ‘subaseguramiento agropecuario’ expone a una ‘fábrica sin techo’ —como acertadamente se describe al campo— a una miríada de riesgos climáticos y biológicos, desde sequías e inundaciones hasta plagas y heladas, comprometiendo no solo las cosechas sino la estabilidad socioeconómica de millones de familias productoras y, por extensión, la cadena de suministro alimentario regional y global.
Este déficit de protección y financiamiento no es un fenómeno aislado, sino el resultado de una confluencia de factores complejos. La desconfianza de los productores en la efectividad y los pagos de las pólizas, combinada con el elevado costo de estas y la percepción de deducibles prohibitivos, disuade activamente su adopción. Representantes del sector público y privado han señalado que el problema reside más en la demanda que en la oferta, una dinámica que subraya la necesidad de reconstruir la credibilidad y demostrar el valor real del aseguramiento como herramienta de gestión de riesgos indispensable en un entorno cada vez más impredecible.
El impacto de esta fragilidad trasciende las fronteras nacionales. México, un actor clave en la producción y exportación de diversos productos agrícolas, ve su capacidad productiva comprometida. En un contexto global de creciente inestabilidad climática y geopolítica, la escasez de alimentos o la fluctuación de precios derivada de la precaria situación del campo mexicano podría repercutir en mercados internacionales, afectando la seguridad alimentaria en otros países. La falta de mecanismos de amortiguación para los productores ante desastres naturales amplifica la vulnerabilidad, elevando el riesgo de interrupciones en el suministro y presiones inflacionarias sobre bienes básicos.
Ante esta realidad, instituciones como FIRA han implementado esquemas de acompañamiento al crédito que buscan subsidiar una parte significativa del costo de las primas de seguros agropecuarios, llegando a cubrir hasta el 60%. Estas intervenciones son cruciales para mitigar la doble barrera del costo y la resistencia cultural, fomentando un cambio de paradigma hacia una mayor adopción de herramientas de protección. Sin embargo, la efectividad a largo plazo de estos programas depende de una estrategia integral que aborde las causas estructurales del problema, más allá de incentivos económicos puntuales.
La estandarización del mercado de seguros es otra asignatura pendiente, considerada esencial para ofrecer mayor certidumbre. Actualmente, la diversidad de coberturas y condiciones para distintos cultivos y regiones genera confusión y dificulta la comparación y elección para los agricultores. La propuesta de FIRA de desarrollar un ‘seguro mínimo’ para los cultivos nacionales podría establecer una base más sólida para la competencia entre aseguradoras y garantizar que los productos ofrecidos sean transparentes, justos y verdaderamente útiles, con deducibles moderados y tasas de pago equitativas, elementos que son fundamentales para generar confianza.
El retroceso en la superficie agrícola, que ha disminuido un 13% desde 2022, es una manifestación tangible de la falta de certidumbre y financiamiento que aqueja al sector. Experiencias pasadas, como la agricultura por contrato impulsada a principios de la década de 2000, demostraron la eficacia de esquemas que vinculaban seguros climatológicos y de rendimiento con la comercialización asegurada de las cosechas, facilitando el acceso al crédito. La desactivación o debilitamiento de tales programas ha dejado un vacío que profundiza la desprotección de los productores y limita su capacidad de inversión y crecimiento.
Un desafío adicional radica en la estructura demográfica de la producción. Un ejemplo claro es el maíz, donde el 82% de los productores maneja menos de cinco hectáreas. Estos pequeños agricultores, que contribuyen con el 20% de la producción nacional y a menudo obtienen rendimientos bajos, enfrentan barreras aún mayores para acceder a crédito y seguros individuales, debido a su escala y al riesgo percibido. La falta de una cultura de organización en cooperativas o asociaciones, contrastando con modelos exitosos en otras latitudes, agrava esta desventaja, impidiendo el acceso a mejores condiciones de negociación, tecnología y financiamiento colectivo.
En síntesis, la vulnerabilidad del sector agropecuario mexicano exige una reevaluación profunda de las políticas públicas y las estrategias de mercado. La consolidación de una cultura de aseguramiento, la facilitación del acceso a financiamiento asequible y la estandarización de las ofertas de seguro son imperativos no solo para la supervivencia de los productores, sino para la estabilidad económica del país y su contribución a la seguridad alimentaria global. Es un ‘desafío crítico’ que demanda la colaboración entre gobierno, sector privado y las propias comunidades agrícolas para construir un futuro más resiliente y equitativo.
Si le ha parecido interesante este análisis, le invitamos a compartirlo y a dejar su opinión en los comentarios.