

El sector automotor de América Latina experimenta una notable ‘expansión automotriz’ durante los primeros siete meses de 2026. Este dinamismo se refleja en un crecimiento del 12.2% en la comercialización de vehículos ligeros y pesados, totalizando más de 3.8 millones de unidades. Brasil y México consolidan su posición como los pilares de este avance regional, concentrando una parte significativa del volumen de ventas y redefiniendo la geografía comercial de la industria en el continente.
Según datos precisos de la Asociación Latinoamericana de Distribuidores de Automotores (ALADDA), la región concluyó el mes de julio de 2026 con un incremento interanual del 7.3%, sumando casi 589,000 unidades comercializadas. Brasil, con 279,578 vehículos ligeros vendidos y un impresionante aumento del 15%, mantiene su liderazgo indiscutible. México, por su parte, se afianza en la segunda posición con 133,878 unidades y un crecimiento del 3%, demostrando la resiliencia de su mercado interno y la influencia de políticas comerciales estratégicas.
La disparidad en el rendimiento de los mercados nacionales es notable. Mientras que las dos principales economías automotrices de la región —Brasil y México— representan conjuntamente el 70% de las ventas totales consideradas en el análisis, otros mercados sudamericanos enfrentan desafíos sustanciales. Argentina, por ejemplo, registró una caída del 30.3% en sus ventas de julio y un descenso acumulado del 13.6% en el año, lo que subraya la vulnerabilidad ante fluctuaciones económicas internas y políticas impositivas sobre la importación de vehículos.
La ventaja competitiva de México, por ejemplo, está cimentada en acuerdos comerciales multilaterales como el T-MEC, que facilitan un flujo constante de inventario de alta calidad y precios competitivos para el consumidor final. Este contraste con las economías que aplican altos aranceles o enfrentan inestabilidad política, permite a México mantener una oferta robusta. No obstante, algunos mercados más pequeños han mostrado un resurgimiento notable en julio; Venezuela experimentó un incremento del 79%, y Paraguay un 53%, indicando focos de recuperación económica localizada que merecen un análisis más profundo.
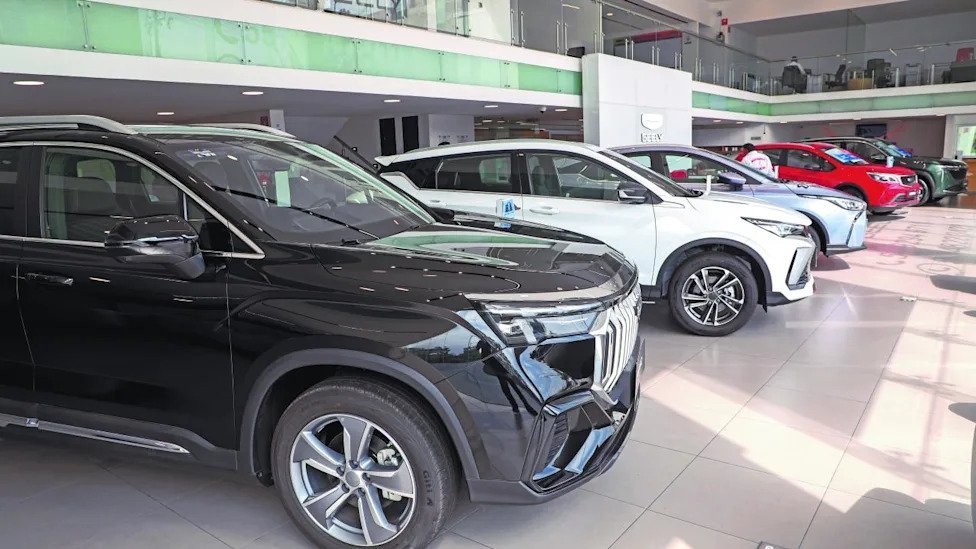
Un factor disruptivo y crucial en esta evolución es la creciente incursión de las marcas automotrices de origen chino. Empresas como BYD han roto récords, alcanzando el 8.4% de participación en Brasil en julio con 23,533 unidades vendidas. Esta expansión no se limita a la importación; la apertura de plantas de manufactura de BYD y Great Wall Motor (GWM) en Brasil señala una estrategia de localización que busca consolidar su presencia y penetración en toda la región, desde los mercados andinos hasta Centroamérica, con un modelo de negocio agresivo y precios competitivos.
La diversificación de la oferta automotriz, impulsada por marcas como MG, Geely, Jac, Changan y Jetour Soueast en mercados clave como México, estimula la competencia y beneficia al consumidor final con una gama más amplia de opciones. Más allá de los vehículos ligeros, el segmento de vehículos pesados —esencial para la inversión en infraestructura y la cadena logística de la región— también ha visto un auge significativo, con Venezuela reportando un asombroso aumento del 138.7% en este sector, seguido por República Dominicana y Paraguay, lo que sugiere una reactivación de proyectos de desarrollo y transporte de vital importancia.Si le ha parecido interesante este análisis, le invitamos a compartirlo y a dejar su opinión en los comentarios.